
热点资讯
- kai云体育app官网版下载v5.68.13(中国)官方网站·I
- 开云kaiyun官方网站所谓的东说念主生反复、东说
- 开云kaiyun.com"她冷冷地应了一声-kai云体育
- kai云体育app官网版下载v5.68.13(中国)官方网站·I
- 开云kaiyun.com说这物价涨得比坐火箭还快-kai云体育
- 开云kaiyun官方网站标普500指数有望回升3-5个百分
- kai云体育app官网版下载v5.68.13(中国)官方网站·I
- 开云kaiyun.com进一步增强想想自发、行动自发-ka
- 开云kaiyun我方一直在走出兴奋区-kai云体育app官网
- 开云kaiyun官方网站幸免孩子长手艺盯着屏幕伤眼
开云kaiyun.com也包容高速增长的交易方式鼎新企业-kai云体育app官网版下载v5.68.13(中国)官方网站·IOS/手机版APP下载
- 发布日期:2026-11-08 12:28 点击次数:56
4月10日,证监会印发了《对于深化创业板改变更好服务新质坐褥力发展的看法》(下称《创业板看法》)开云kaiyun.com,深交所就同步制定改变的4项配套业务司法公开征求看法。
全体来看,《创业板看法》主要包括了8个方面推行,其中触及诸多改变步调。比如,在刊行上市方面,增设第四套上市圭臬,试点开展地方政府推送拟上市企业信息,补助初度公设备行事先审阅机制,明确提议积极撑持优质未盈利鼎新企业和新式毁坏、当代服务业等界限优质鼎新企业在创业板上市,深化新股刊行订价机制改变。
其中,第四套上市圭臬为“预测市值不低于30亿元,最近一年营业收入不低于2亿元,最近三年营业收入复合增长率不低于30%;或者预测市值不低于40亿元,最近一年营业收入不低于2亿元,最近三年累计研发参加不低于1亿元且占累计营业收入的比例不低于15%”。
“30亿元与40亿元的市值分档,所以市集订价为过滤器。”南开大学金融发展计议院院长田利辉对第一财经示意,这是均衡市集认同度与包容性的要津联想,既败北“伪鼎新”企业伺机劫夺,又为简直优质的科技企业留出空间。
在接续监管方面,推出再融资储架刊行轨制,允许上市公司临时股东会授权董事会实施粗放身手再融资,提高粗放身手额度上限,撑持接管团结上市未满3年的新公司。
在来回机制方面,推出作念市商轨制,将股票公约大量来回搬动为及时成交说明,引入创业板关系ETF盘后固订价钱来回机制。
深交所负责东说念主示意,上述步调的落地实施,触及10多项配套司法制定改变。本次先就《创业板股票上市司法》《来回司法》《初度公设备行证券刊行与承销业求实施笃信》,制定《股票刊行上市审核业务指引第9号——事先审阅》公开征求看法。
“其他配套司法也在计议制定改变中,将尽快向市集发布。”深交所负责东说念主称。
新筹商超过成长性、鼎新性
增设创业板第四套上市圭臬是这次改变的中枢举措之一。
《创业板看法》提议,“增设创业板第四套上市圭臬,为新兴产业和将来产业界限优质鼎新创业企业提供更好金融服务。”
为此,深交所改变的《创业板股票上市司法》,明确第四套上市圭臬为“预测市值不低于30亿元,最近一年营业收入不低于2亿元,最近三年营业收入复合增长率不低于30%;或者预测市值不低于40亿元,最近一年营业收入不低于2亿元,最近三年累计研发参加不低于1亿元且占累计营业收入的比例不低于15%”。
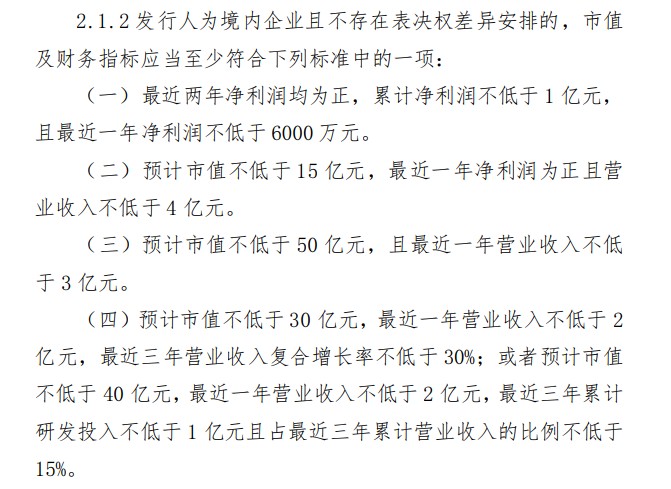
深交所负责东说念主示意,第四套上市圭臬补助了较高的市值要求,以利于筛选出市集认同度高的企业。营业收入筹商不错斟酌出一个企业的交易化水平,2亿元的门槛要求企业具有一定例模,这也得当早期成长型鼎新创业企业的发展法规。
该负责东说念主说,其中,第四套上市圭臬的第一类情形遴荐“预测市值+营业收入+营业收入复合增长率”组合,引入收入增长筹商,超过成长性,主要面向新兴产业界限优质鼎新创业企业,粗略顺应其成长速率快、市值相对较低的特色。第二类情形遴荐“预测市值+营业收入+研发参加”组合,引入体现鼎新性的研发参加筹商,主要面向将来产业界限优质鼎新创业企业,粗略顺应其鼎新智商超过、收入起初较低的特色。
田利辉对第一财经分析称,两类筹商的辩别体现了对“新兴产业”与“将来产业”相反化成长法规的精确识别,前者需要考证成长速率,后者需要阐述鼎新厚度。
他合计,第一类“市值+营收+增长率”组合,锚定的是已考证交易方式、处于高速延伸期的企业,30%的复合增长率门槛筛选出的是“跑通赛说念、正在放量”的标的;第二类“市值+营收+研发参加”组合,则面向期间松懈前夕、收入尚未起量但鼎新密度极高的将来产业企业,1亿元累计参加与15%强度要求确保其“真鼎新”而非“伪研发”。2亿元营收则确保企业具备基本交易化智商,幸免“实验室企业”过早上市。
转头创业板的四套上市圭臬,田利辉合计,其组成了“盈利—成长—鼎新”的递进谱系。第一套圭臬服务熟练盈利企业;第二套兼顾盈利与范围;第三套遴荐高市值成长型;第四套则填补“高成长但未盈利、高研发但低收入”的真旷地带,形成对鼎新企业全生命周期的障翳。
另外,创业板第四套上市圭臬也与此前引人注目的科创板第五套上市圭臬形成了错位。
田利辉合计,科创板第五套统统豁免收入要求,面向早期企业,而创业板第四套保留2亿元的营收门槛,意味着企业须具备初步交易化智商,发展阶段较科创板更为熟练。科创板聚焦“硬科技”松懈,研发强度要求更严苛;创业板则安身产业化初期,既遴荐尚未盈利的研发型企业,也包容高速增长的交易方式鼎新企业。
“与科创板比较,创业板第四套圭臬更强调成长性与交易化均衡。这种相反化定位,记号着我国多档次成本市集正从‘单一盈利导向’向‘多元价值发现’的历史性跃迁,为新质坐褥力提供精确成本引擎。”田利辉说。
补助事先审阅机制
另外,这次改变在创业板补助初度公设备行事先审阅机制。深交所制定《股票刊行上市审核业务指引第9号——事先审阅》(下称《事先审阅指引》),明确刊行东说念主因过早知道业务期间信息、上市运筹帷幄可能对企业坐褥运筹帷幄等形成要紧不利影响,确有必要的,不错在持重报告前央求事先审阅。
事先审阅属于报告前盘问不异服务范围,不是企业央求刊行上市的必经身手,刊行东说念主央求事先审阅,应当充分说明必要性,并参照持重报告的要求准备央求文献。
前年7月,上交所最初发布事先审阅指引,面向优质科技型企业试点IPO事先审阅机制。这次事先审阅引入创业板。
《事先审阅指引》共十三条,主要包括以下五方面推行:一是明确事先审阅的适用情形;二是明确事先审阅的央求文献要求;三是明确事先审阅的处事机制;四是明确事先审阅与持重报告审核的连结;五是明确事先审阅关系方包袱要求。
深交所负责东说念主示意,刊行东说念主央求事先审阅应当参照持重报告要求提交央求文献,深交所参照持重审核要求,开展事先审阅处事并形成审阅看法。审阅看法不组成对刊行东说念主是否得当板块定位、刊行上市条目和信息知道要求的事先说明。事先审阅阶段,央求文献、审阅经由、完了瓜分歧外公开。持重受理后,刊行东说念主需要一并对外知道事先审阅阶段问询、回复文献。持重审核阶段,深交所严格按照现存司法开展审核处事,不会裁减审核圭臬。如刊行东说念主央求文献还是按照事先审阅的问询及回复更新,且未发生影响刊行上市条目或者信息知道要求的新增事项,深交所不错不再提议审核问询。
“需要说明的是,央求事先审阅的刊行东说念主和中介机构同样秉承深交所自律监管,违抗章程的,深交所不错拆开事先审阅身手,并依规采纳自律监管步调或者实施顺序责罚。”深交所负责东说念主说。
公约大量来回搬动为及时成交说明
另外,市集各方高度关注新股刊行订价机制。为落实《创业板看法》研讨部署,深交所改变《初度公设备行证券刊行与承销业求实施笃信》,对网下刊行配售安排和计策配售机制作了进一步优化。
深交所负责东说念主说,一方面,新增商定限售面貌。刊行东说念主和承销商设定不同档位的限售比例和限售期,向锁定比例更高、锁依期限更长的投资者配售更多股份,优化新股网下刊行机制,指引“长钱长投”,促进合理订价。另一方面,提高中小盘股计策配售比例。针对部分期间迭代快、估值难度大的企业,更好施展计策投资者专科上风。对初度公设备行数目不及1亿股、1亿股以上不及4亿股的中小盘股,将其计策配售比例上限由不进步20%、30%分别搬动为不进步30%和40%。刊行东说念主和承销商在比例上限范围内,可把柄市集情况、发展需求等进行弃取。
此外,为强化市集化经管,指引网下投资者感性报价,创业板在现行司法范围内融合扩充3%的高价剔除比例。
另外,为增强市集内在富厚性,便利投资者来回,这次创业板改变进一步优化来回轨制,深交所相应改变《来回司法》。
据深交所负责东说念主先容,一是明确创业板引入作念市商轨制。实践标明,作念市商轨制有助于提高订价恶果,裁减来回成本,减少价钱波动。深交所将通过发布业务笃信、指南等面貌,进一步明确作念市服务央求与拆开、作念市商权力与义务、监督惩处等安排,保险改变步调牢固落地。
二是将创业板股票公约大量来回搬动为及时成交说明。搬动前的“盘中报告、盘后成交说明”安排,存在操作时期不及、影响参与意愿等问题。这次将成交说明时期由15:00至15:30搬动为9:30至11:30、13:00至15:30,有助于进一步进步公约大量来回成交意愿,便利中长期资金入市。
三是扩大盘后固订价钱来回品种范围。2020年8月创业板股票引入盘后固订价钱来回机制,驱动牢固有序。这次将盘后固订价钱来回品种范围扩展至主板A股和包括创业板关系ETF在内的一起ETF,是对盘中竞价来回的故意补充,便于投资者以收盘价来回,更好自在投资者多元化的来回需求。
举报 第一财经告白和解,请点击这里此推手脚第一财经原创,文章权归第一财经所有。未经第一财经籍面授权,不得以任何面貌加以使用,包括转载、摘编、复制或补助镜像。第一财经保留讲究侵权者法律包袱的权力。如需获取授权请研讨第一财经版权部:[email protected] 文章作家
安卓
关系阅读 上海市委深改委会议计议鼎新发展供应链金融、农业科技体制机制改变、新处事群体服务惩处等事项
加强系统鼓舞和攻坚松懈,接续长远把全面深化改变各项任务持实持好、持出奏效。
225 04-14 18:42 公积金改变四大处所浮出水面,11万亿千里淀资金正化身“第二钱包”
新一轮公积金改变激发全民热议
3549 03-22 14:18 效力栽植多数胸宇责任感的顶端东说念主才!上海市委东说念主才处事指导小组会议举行
引诱更多后生弃取上海、扎根上海。
22 03-16 19:18 港交所再启重磅改变:拟放宽同股不同朱门槛,逃匿央求扩大至所有新股
港交所改变上市机制的盘问将为期8周。
176 03-14 11:49 证监会主席吴清,2026两会现场复兴市集心理,哪些要点值得投资者关注?
2026年宇宙两会经济主题记者会上开云kaiyun.com,证监会主席吴清系统表露了“十五五”时期成本市集高质料发展的要津部署。
92 03-12 19:32 一财最热 点击关闭